不逐项扣除,也能申报慈善捐款扣除:IRS提醒2026年度规则
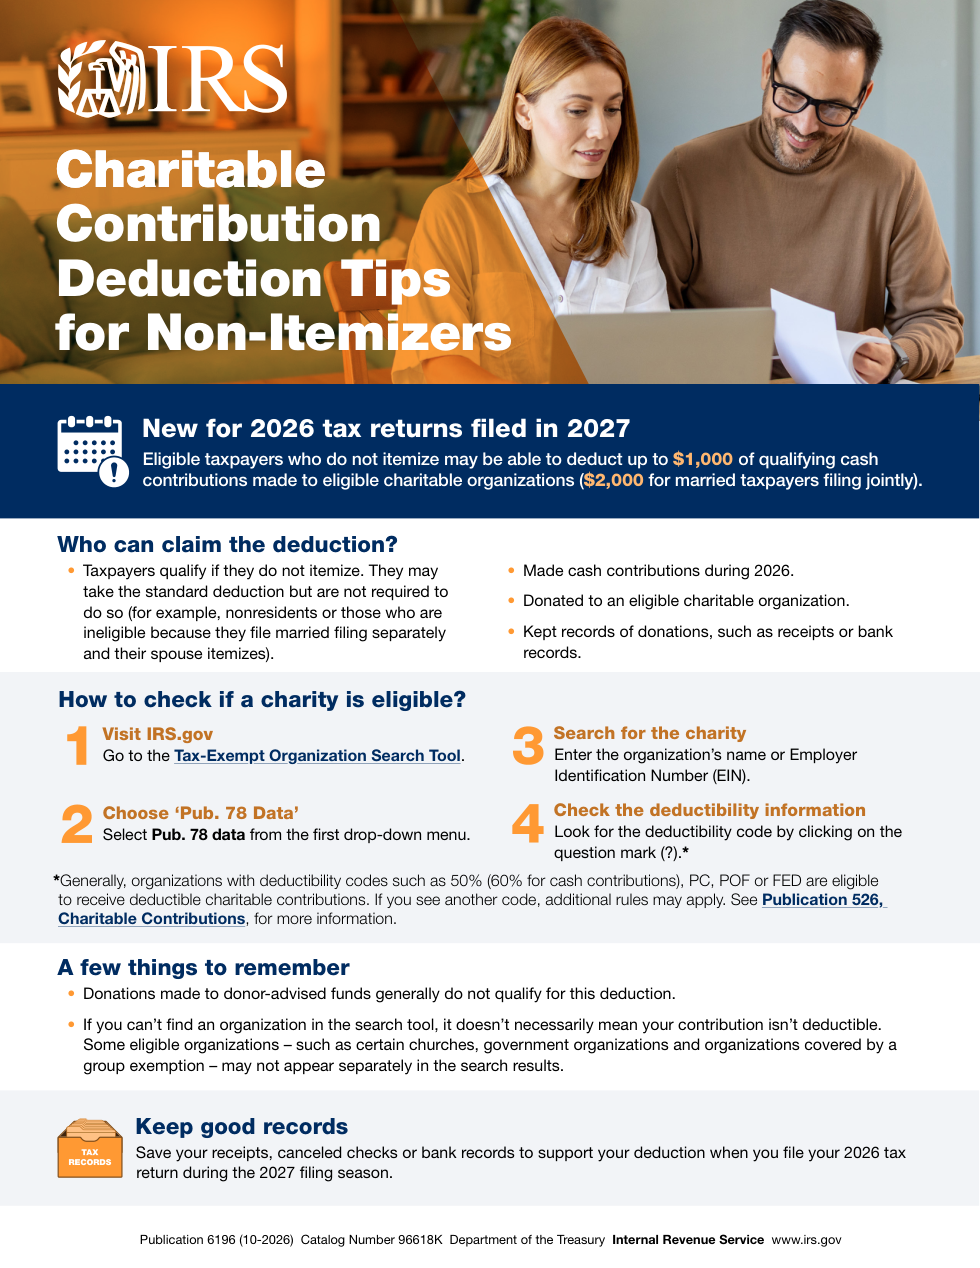
美国国税局在11月10日发布的IR-2026-135公告中提醒,符合条件、未采用逐项扣除的纳税人,可以就2026年的合格现金捐款申报最高1,000美元扣除;夫妻联合申报的上限为2,000美元。对通常按日历年度报税的个人,这体现在2027年提交的2026年度联邦所得税申报表上。
这是捐款扣除,不是等额退税
这项提醒不是11月10日才生效的新法律。Public Law 119-21第70424节修改了相关扣除规定,适用于2025年12月31日后开始的纳税年度,并未设置该项规定的届满日期。IRS此次公告是提醒纳税人为即将到来的申报季准备资料。
1,000美元和2,000美元是符合条件捐款的扣除上限,不是每名纳税人自动获得的金额,也不是捐多少就退多少税。例如,符合条件的单身纳税人在2026年捐了600美元,不能仅因上限为1,000美元就申报1,000美元;捐了1,500美元,也不能把全部金额都按这项非逐项扣除规则申报。实际税额影响取决于个人申报情况。
核对捐款形式和收款机构
这里的现金捐款包括符合条件的货币性支付,并不限于纸钞;但衣物、家具等非现金财产不适用这项扣除。直接帮助个人,与向合格慈善机构捐款也不同。不能因为收款方自称非营利组织,就认定付款一定符合条件。捐给捐赠人建议基金(donor-advised fund)或特定支持组织的款项,不属于这项规则涵盖的合格捐款。
IRS第6196号出版物说明了如何使用Tax Exempt Organization Search核对机构及其捐款扣除资格。查询没有结果,也不能单凭这一点认定一定不合格;部分教会、政府机构及集体豁免涵盖的机构可能不会单独显示。应结合机构类型及实际收款安排核实。
现在保留凭证,报税时核对年度
按照IRS关于慈善捐款的说明,货币捐款应有银行记录或机构出具的书面资料,显示机构名称、日期及金额。单次捐款达到250美元或以上时,还须留意及时取得合格书面确认的要求,包括是否获得商品或服务等信息。若付款换取餐饮、门票或其他利益,通常只能就超过所获利益公允价值的合格部分讨论扣除。
年底前可以先整理2026年的捐款记录、核对收款机构,并索取缺少的确认文件。不要把2027年才发生的捐款混入2026年度,也不要把这项联邦规定直接当成麻州所得税的相同规则。选择逐项扣除还是适用其他申报方式,应结合完整税务资料判断;本次IRS提醒本身并不替个人作出选择。
法律信息说明:本文最初发表于11/11/2026。本文仅供一般信息参考,不构成针对具体案件的法律意见或律师建议。法律、政策、程序、费用及审查标准可能变化,具体适用取决于案件事实和司法辖区。采取行动前,请就自身情况咨询具有相关执业资格的律师。阅读本文或联系贝肯律师楼,本身不建立律师与客户关系。过往案件结果不保证未来结果;本文在部分司法辖区可能被视为律师广告。


